

<難しくない!こどもNISA>新制度がスタート!仕組みは?ジュニアNISAとの違いも【第1回】
2026.10.06 11:00
提供:ママスタセレクト
子どもの教育資金をどうやって作っていくのか。これは子どもを持つ親にとっては、とても大きな課題と言えます。特に大学進学にはまとまったお金が必要になるケースが多く、進学に向けてコツコツと資金づくりをする家庭も少なくないでしょう。
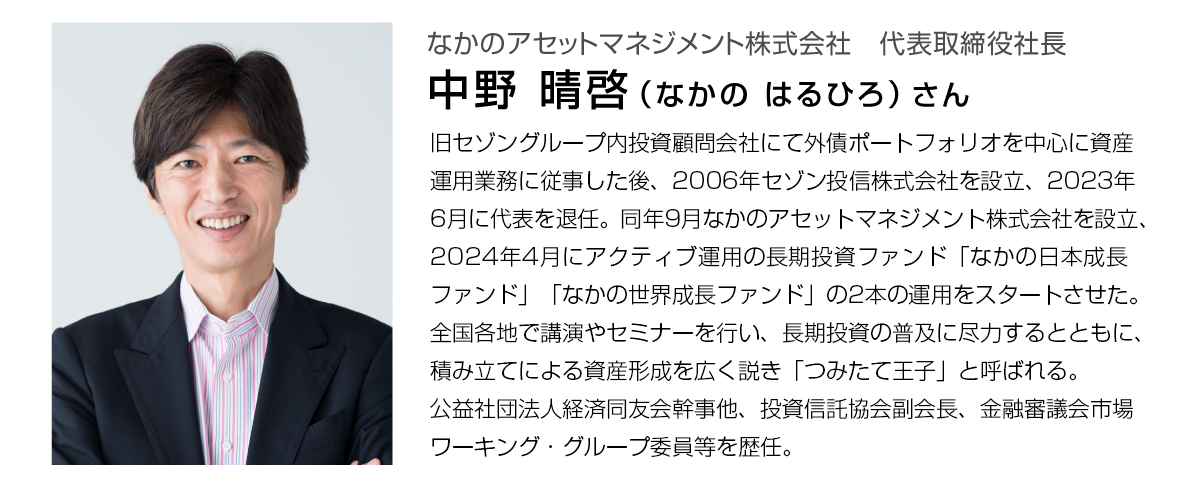
教育資金の備えの1つとして、2027年から「こどもNISA」がスタートします。この記事では「こどもNISA」の仕組みやNISAとの違いなどを、社会保険労務士やファイナンシャルプランナーの資格を持つ井戸美枝事務所代表の井戸美枝さんと、なかのアセットマネジメント代表の中野晴啓さんにお聞きしていきます。
NISAとは
まずNISA(ニーサ)とは、少額からの投資を行う人のための「少額投資非課税制度」です。NISAの大きなメリットは、非課税であること。通常、株式や投資信託などに投資をした場合、これらを売却して得た利益や受け取った配当に対して20.315%の税金(所得税+住民税)がかかりますが、NISA口座で投資した金融商品から得られる利益には税金がかかりません。
NISAには「つみたて投資枠」と「成長投資枠」があり、投資できる投資信託などの商品に違いがあります。
NISAは18歳以上が対象ですが、2027年からは0歳から「つみたて投資枠」で投資ができる「こどもNISA」がスタートします。
参考:NISAを知る:NISA特設ウェブサイト:金融庁
こどもNISA、その仕組みは?
――こどもNISAの仕組みを教えてください。
井戸美枝さん(以下、井戸さん):こどもNISAはNISAと同じように、利益に対して税金がかからない非課税制度です。対象年齢は0歳〜17歳の未成年で、子ども自身の名義で口座開設をします。投資期間は0〜17歳で、18歳になると自動的に現行NISAに移行され、保有している投資信託は現行NISAの「つみたて投資枠」にうつります。
――こどもNISAとNISAの違いを教えてください。
井戸さん:対象年齢のほか、1年間に投資ができる金額「年間投資枠」と、税金がかからない投資限度額「非課税保有限度額」が異なります。こどもNISAの年間投資枠は60万円で、非課税保有限度額は600万円です。投資ができるのは、金融庁が定めた要件を満たす投資信託で、NISAのつみたて投資枠にある投資信託と同じです。
投資したお金は、12歳から引き出し可能
――こどもNISAの利点はありますでしょうか?
井戸さん:子どものために使うことや、金融機関に必要書類を提出することなど条件付きではありますが、12歳から引き出しが可能となりました。過去のジュニアNISAの場合は18歳まで原則引き出しができなかったので、18歳未満で進学や留学のために使いたいと思ってもできなかったのです。まとまったお金が必要になるタイミングで柔軟に対応できるようになったことは、こどもNISAの使いやすさかと思います。
――数ある教育資金の作り方がある中で、こどもNISAの意義は何ですか?
井戸さん:これまでは、子どもの教育資金を作るとなると貯蓄や学資保険が主流でした。貯蓄には利息がありますし、学資保険も返戻率が高いものを選べばそれなりのリターンはありますが、それでも子どもの教育資金として足りないケースもあります。
その点こどもNISAは、長期の資産形成を目的として投資信託を扱うことができます。子どもが成人するまでの期間、約17年間運用ができるのは、大きなメリットだと思います。投資なのでリスクはありますが、その反面、複利の効果も期待できます。
※編集部注:複利……運用で得た利益を元本に加えて、それを新たな元本として運用していく仕組み。例えば、1年目は100万円で運用していた投資信託に10%の利益が出て110万円になる。2年目は110万円で運用してまた10%の利益が出れば121万円になる……というように、利益が利益を生み、資産が増えていく。
ジュニアNISAとこどもNISAの違い
――過去のジュニアNISAとこどもNISAを比べて、変わったことはなんですか?
中野晴啓さん(以下、中野さん):ジュニアNISAの年間投資枠は80万円、非課税保有限度額は400万円でした。非課税保有期間が5年(18歳に達するまで延長あり)でしたが、こどもNISAは無期限です。対象商品についても、ジュニアNISAは上場株式やETFなども含まれていましたが、こどもNISAでは除外されました。
――現行NISAの非課税保有限度額は1800万円です。こどもNISAで運用していたお金が100万円あったら18歳以降、そのままスライドするということですよね?
中野さん:そうです。現行NISAのつみたて投資枠に移行されますから、18歳の時点で100万円分が保有されることになります。
――こどもNISAは子どもが成人すれば現行NISAに移行して無期限になるということは、親ではなく子どもが投資をしても良いのですか?
中野さん:現行NISAに移行したら、その先は自身のお金で投資を続けるというのが前提でしょう。たとえば大学進学のための資金づくりだけでなく、お子さんの成人以降の長期資産形成に向けた基盤をつくるという目的で、積立投資を子どもにバトンタッチをするという考えも大切だと、私は思いますよ。
編集後記
2027年1月からスタートするこどもNISA。0歳から17歳までのお子さん名義で口座を作ることができます。将来の教育資金のためにスタートさせる家庭が多くなりそうですが、時間をかけられること、そして非課税であることは大きなメリットといえるのではないでしょうか。
取材、文・川崎さちえ 編集・編集部 イラスト・んぎまむ

関連記事
-
 【PR】次のトレンドグルメは?「FOODEX JAPAN 2019」受賞ノミネート66製品<全ラインナップ一覧>一般社団法人 日本能率協会
-
 【PR】林田香織が語る「働き方改革」の理想とは 時短テクニックで仕事&育児を効率化<インタビュー>森永製菓
-
 【PR】美人インスタグラマーの子育て論 結婚後もキレイな秘密とは亀田製菓株式会社
-
 【PR】こんな家族に憧れる!お手本にしたい人気ママの“習慣”とはアイロボットジャパン合同会社
-
 【PR】仕事や家事、多忙なときどうしてる?いつも笑顔の女性のリセット習慣とは江崎グリコ株式会社
-
 【PR】“みみまで美味しい”食パンでご褒美朝食 明日食べたくなるアレンジレシピも公開[PR]提供元:第一屋製パン株式会社
「ママ」カテゴリーの最新記事
-
 <私の分も食べちゃうの?>「元から半分にするつもりはナイよ」妹の意見にビックリ!【第3話まんが】ママスタセレクト
-
 <偏見すぎない?>塾長から「夫婦仲が子どもの学力を決める」と断言されてモヤモヤ。共感できる?ママスタセレクト
-
 <身内のSNS、闇深い…>会うのが憂鬱。生きづらさは親が背負うべき?【第7話まんが:母の気持ち】ママスタセレクト
-
 <嫁は手伝え!息子は座ってて>私たちが片付けするなか…スマホに夢中の旦那にイラッ【第2話まんが】ママスタセレクト
-
 【50代の私がAI依存をやめるまで】AIが楽…リアルな付き合いが億劫に<第13話>#4コマ母道場ママスタセレクト
-
 <帰省を断りました>長期休暇のたびに帰ってくる娘家族。今まで受け入れていたけど、最近しんどくてママスタセレクト
-
 <受験対策!内申点が大事>ホッとしたところで…新たな壁!「レベル高いなかで戦う」【第5話まんが】ママスタセレクト
-
 <朝が弱い小学生>小3なのに時間を見て行動できないってマズイ?毎朝急かしてしまう…ママスタセレクト
-
 <義実家、嫁を生贄に!?>義母の知人「味方だから!」グイグイこられ…距離感が変?【第1話まんが】ママスタセレクト